
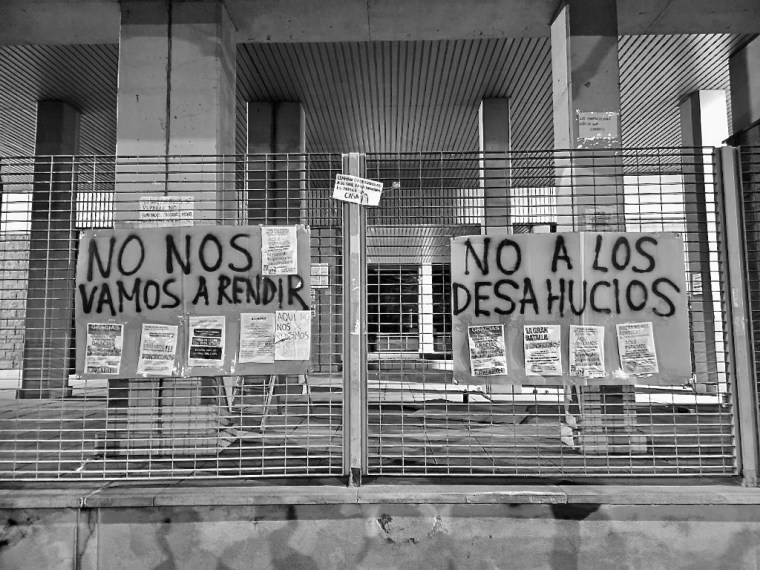
Hay negocios legítimos que producen beneficios. Y hay negocios que pueden ser perfectamente legales y producir repugnancia. Comprar de una tacada más de cien viviendas habitadas. Esperar. Esperar a que venzan los contratos de personas que llevan allí diez, quince años. Decirles que no se renovarán. Ofrecerles unos miles de euros para que se vayan cuanto antes. Y, al final, ofrecerles comprar su propia casa por un precio que no pueden pagar. A mi juicio, esos negocios pertenecen a la segunda categoría.
Eso está sucediendo en Los Ochos de Tartanga, en Erandio. Detrás de la operación aparece Mosaic Propco, sociedad vinculada a North Haven Real Estate Fund X, gestionado por Morgan Stanley. No hablamos de un pequeño propietario que necesita recuperar una vivienda. Tampoco es una familia que quiere vender el piso que heredó. Hablamos de una maquinaria financiera internacional para la cual un bloque de viviendas es, antes que nada, una cartera de activos.
Tartanga no es una excepción. Mosaic Propco y North Haven Real Estate Fund X aparecen implicados en situaciones semejantes en Vallecas y Vicálvaro, en Madrid, y en Peñacastillo, Cantabria. El procedimiento se parece mucho de un lugar a otro: antiguas promociones de InmoCaixa/Obra Social La Caixa fueron vendidas en bloque en 2024 y 2025 a Mosaic; los contratos no se renuevan; a los inquilinos se les ofrece comprar a precios de mercado o marcharse; las viviendas, después, se comercializan. En Erandio son 120 familias. Algunas tienen prevista su salida para el 1 de octubre. Dentro de tres días.
Ahí está la indecencia esencial del asunto.
Para un fondo, un piso ocupado por una familia que paga con puntual regularidad su alquiler puede ser un activo poco rentable. Vacío, vendido a precio de mercado, vale más. Para quien vive dentro no es un activo. Es su casa. La casa es el colegio de los hijos a diez minutos. El médico de los mayores. La farmacia donde los conocen. Los vecinos que llaman cuando alguien enferma. El supermercado. Los amigos. El autobús. Quince años de vida acumulada en unos pocos metros cuadrados. La diferencia entre las dos miradas es brutal. Unos ven hogares. Otros ven rendimiento.
La operación resulta aún más irritante porque no se hace con solares vacíos ni con apartamentos turísticos. Se hace con viviendas habitadas. Los vecinos denuncian ofertas cercanas a los 300.000 euros y cantidades de entre 12.000 y 15.000 para quienes acepten marcharse antes. Han pedido una negociación colectiva que les permita quedarse. Un inquilino dice que intentó comprar su vivienda por 240.000 euros. Después del cambio de propietario se la ofrecieron por 340.000. Cien mil euros más en un año.
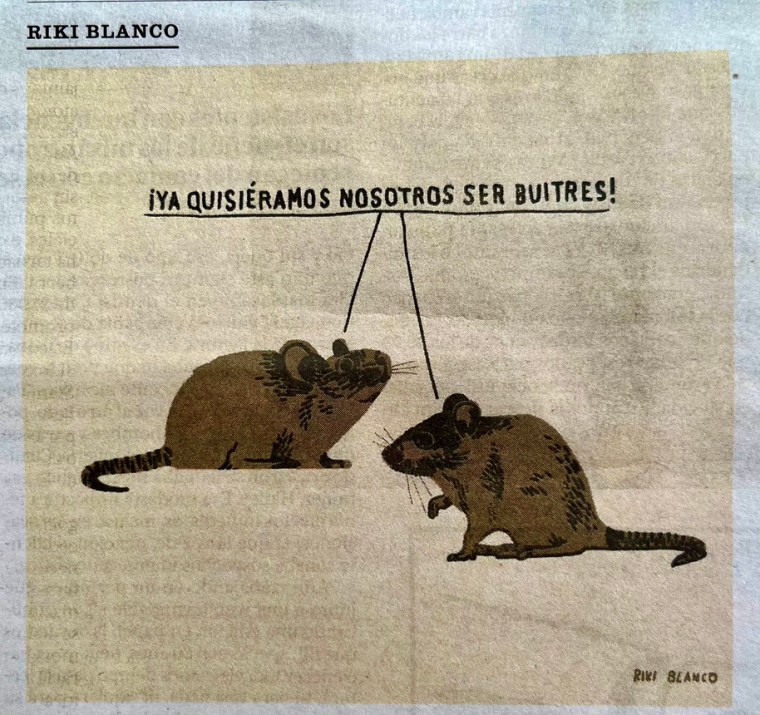
El edificio no se ha vuelto de mármol. El piso no ha ganado cuarenta metros cuadrados. El barrio no se ha trasladado al centro de París. Ha cambiado el propietario. Y ha cambiado la expectativa de rentabilidad. A estas entidades las llamamos «fondos buitre». Es una expresión periodística, polémica, pero posee una precisión metafórica difícil de mejorar. El buitre no mata. Espera.
Aquí también.
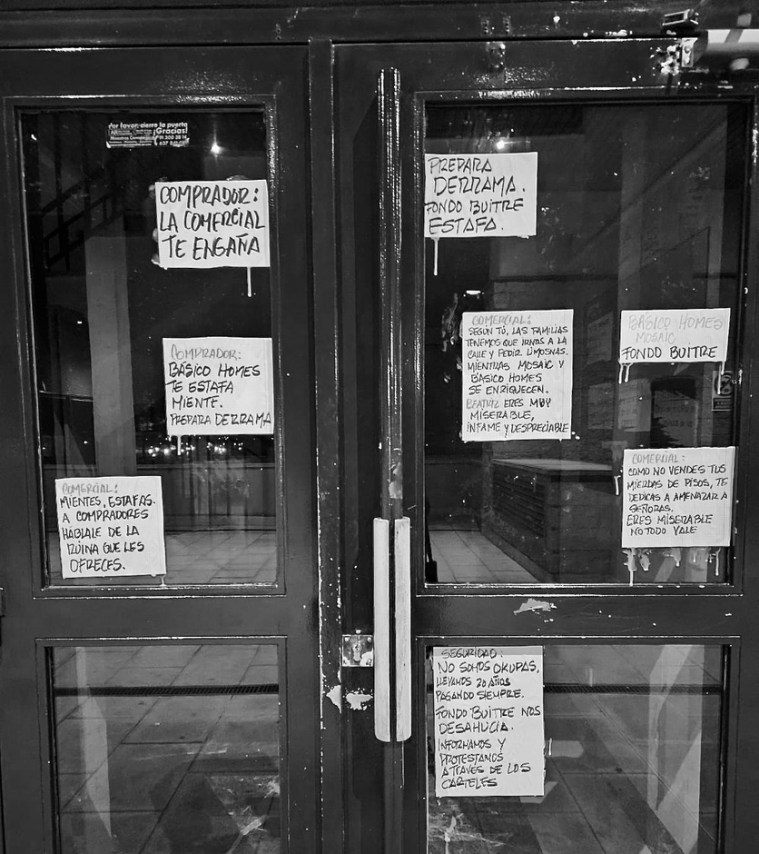
No hace falta derribar una puerta cuando existe un procedimiento mucho más limpio. Basta con esperar a que termine un contrato. Uno en septiembre. Otros en octubre. Catorce este año. Después llegarán los de 2027. Los de 2028. Los de 2030.
No hay un gran desalojo colectivo. No hay una fotografía con ciento veinte familias y ciento veinte maletas en la calle. Hay algo administrativamente más elegante: un goteo. Cada familia es un expediente. Cada casa, una fecha. Cada expulsión, un problema particular. El problema común desaparece fragmentado en vencimientos individuales. El procedimiento puede perfeccionarse. Se puede ofrecer dinero para que alguien se marche antes. El lenguaje financiero puede llamarlo incentivo. Desde la puerta de una casa en la que se llevan quince años viviendo se parece bastante más a poner precio a la desaparición del inquilino.
Tartanga permite contemplar, a escala pequeña, algo mucho mayor: la transformación de conjuntos residenciales completos en productos financieros que pueden comprarse y venderse con sus habitantes dentro. Y entonces aparece una pregunta incómoda. ¿Puede una sociedad considerar la vivienda un derecho fundamental y aceptar al mismo tiempo, con absoluta normalidad, que centenares de hogares sean tratados como piezas de una estrategia de inversión cuyo objetivo lógico consiste en maximizar la rentabilidad?
Las dos cosas caben en las leyes. También caben en los discursos. Cuesta más hacer que quepan juntas en la cabeza.
Ahora las instituciones anuncian medidas. El Gobierno vasco quiere acelerar la declaración de Erandio como zona tensionada. Los vecinos reclaman mediación y negociación colectiva. Existe, además, una demanda sobre la operación de venta y sobre el eventual derecho de adquisición preferente de los arrendatarios. Todo eso será necesario.
Pero antes hay otra cosa. Decidir qué clase de ciudad queremos construir. Porque una ciudad no es una colección de inmuebles. Mucho menos una hoja de cálculo. Es una acumulación de vidas atadas a lugares concretos. Cuando se expulsa de un barrio a quienes llevan años habitándolo porque otro agente económico puede extraer más dinero de sus viviendas, no se está «ajustando el mercado». Se está deshaciendo ciudad.
Los vecinos de Los Ochos lo han dicho de una forma bastante más sencilla: «Nos quieren echar, pero no nos vamos». Quizá no haga falta decir mucho más. Sólo una cosa. Si para que rindan mejor los edificios tienen que sobrar las personas, el problema no está en las personas. Está en el negocio.
Llamar buitres a estos fondos inversores de capital es muy injusto para el ave rapaz de ese nombre. El buitre espera, pero no mata: limpia, recicla la muerte, evita enfermedades y cumple una función esencial en el equilibrio del ecosistema. Nada que ver con Mosaic Propco, que en su web se autodefine como «una plataforma ‘boutique’ especializada en promoción e inversión inmobiliaria (…) ámbitos en los que una demanda estructural elevada y una oferta insuficiente generan atractivas oportunidades de inversión».
/ Javier González de Durana /
Publicado en El País, el pasado sábado 26 de septiembre.


La vivienda es probablemente el mejor espejo donde se reflejan las miserias del sistema económico en el que vivimos. Recorrer cualquier ciudad del mundo permite entender las grandes desigualdades que existen entre poderosos y desfavorecidos. El derecho a techo, consigna histórica del movimiento por la vivienda digna, debería estar regulado por ley, tanto en el ámbito local como en los marcos internacionales, al mismo tiempo que prohibidas la acumulación y, sobre todo, su deriva más depredadora, la especulación financiera.
Me gustaLe gusta a 1 persona
Suscribo cada una de tus palabras; la vivienda ha dejado de ser un refugio vital para convertirse en un mero activo de mercado, evidenciando una fractura social insostenible. Es urgente blindar con legislación el derecho a un techo como un pilar innegociable y atajar de raíz la especulación financiera.
Sin embargo, soy profundamente escéptico respecto al decreto-ley que se debate mañana en el Congreso de los Diputados. Aunque el texto pueda incluir ciertas medidas paliativas y promesas de alivio, resulta dudoso que tenga la fuerza o la voluntad real para desarticular un modelo de acumulación tan profundamente arraigado. Las grandes desigualdades urbanas no se resuelven si no se toca el núcleo estructural del problema: los privilegios de los grandes tenedores y la total libertad de movimientos de los fondos buitre. Me temo que corremos el riesgo de encontrarnos ante un titular bienintencionado que, a la hora de la verdad, dejará intactas las reglas del juego del sistema económico. No creo que las fuerzas políticas que impulsan o negocian este decreto estén realmente dispuestas a enfrentarse a la especulación de raíz.
Me gustaMe gusta